Equipo de Redacción – Noticias Latinas
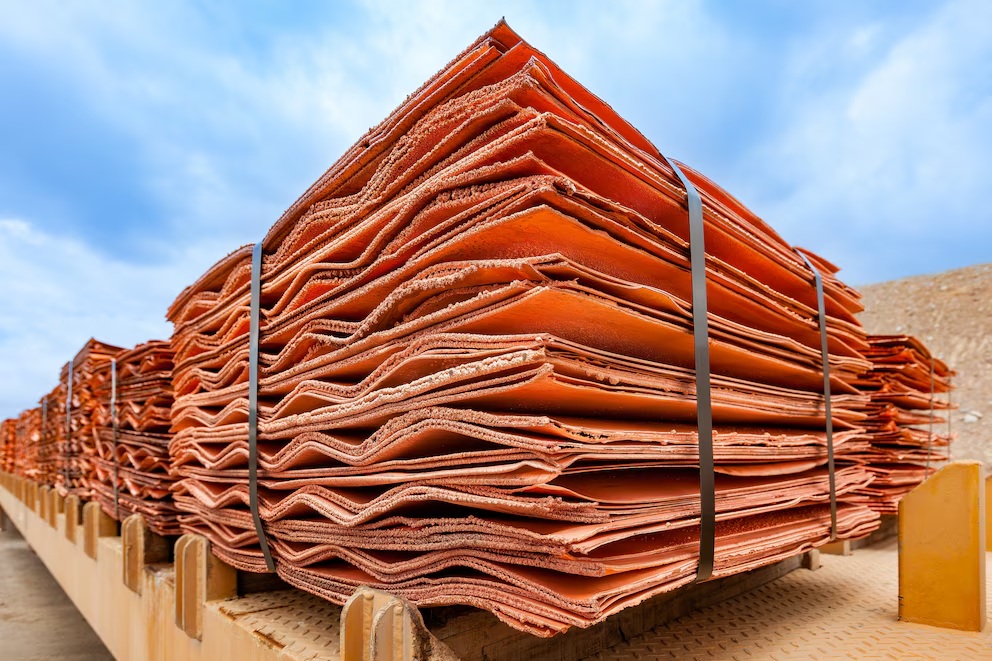
La creciente demanda internacional de cobre, impulsada por la transición energética y la expansión de nuevas tecnologías, está modificando las estrategias comerciales de los países importadores. Ante la necesidad de garantizar el abastecimiento durante las próximas décadas, distintas economías comenzaron a financiar directamente proyectos mineros y establecer acuerdos de largo plazo que aseguren el suministro del metal.
Uno de los ejemplos más representativos de esta tendencia es Japón, que recurrió a financiamiento estatal para consolidar sus vínculos comerciales con Chile, principal productor mundial de cobre. La estrategia también refleja una transformación del comercio internacional de minerales críticos, en la que los préstamos, los compromisos de compra y la infraestructura logística adquieren una importancia creciente.
El nuevo escenario representa una oportunidad para países con recursos minerales todavía en desarrollo, como Argentina, que busca reactivar su producción de cobre a gran escala y definir los corredores de transporte que permitirán llevar sus futuras exportaciones hacia los mercados internacionales.
Japón financia la producción chilena para asegurar el suministro de cobre
A finales de marzo de 2025, el banco estatal japonés de cooperación internacional acordó otorgar un préstamo de hasta US$ 466 millones a la corporación estatal minera chilena, considerada el principal productor mundial del metal.
La operación recibió además financiamiento complementario por US$ 200 millones de una entidad privada, con el propósito de garantizar a los fabricantes japoneses un flujo estable de concentrado de cobre.
El acuerdo responde a una necesidad estratégica de Japón, que depende completamente de las importaciones del concentrado utilizado por su industria de procesamiento.
Esta dependencia convierte la continuidad de los embarques en un elemento fundamental para el funcionamiento de sus cadenas productivas, especialmente en sectores vinculados con la electricidad, la industria manufacturera y las nuevas tecnologías.
La iniciativa también se encuentra alineada con el Séptimo Plan Estratégico de Energía de Japón, que establece como objetivo alcanzar al menos un 80% de autosuficiencia en metales base hacia 2030.
El financiamiento de 2025 no constituye una operación aislada. Durante el año anterior, la misma institución japonesa había aprobado otros US$ 950 millones destinados a asegurar cargamentos de concentrado de cobre procedentes de Chile.
Estas operaciones muestran cómo el crédito internacional comienza a utilizarse no solamente como instrumento de inversión, sino también como una herramienta para garantizar el acceso futuro a materias primas consideradas esenciales.
Los países importadores utilizan financiamiento estatal para asegurar minerales críticos
La estrategia japonesa forma parte de una tendencia que también se observa en Europa, América del Norte y otras economías asiáticas.
Los gobiernos recurren cada vez más a sus agencias de crédito a la exportación y a otras instituciones financieras para respaldar compromisos comerciales de largo plazo relacionados con minerales como el cobre, el litio y el níquel.
Mediante estos mecanismos, los países consumidores buscan reducir la exposición a interrupciones de suministro y asegurar condiciones de abastecimiento más previsibles.
Para las empresas mineras, los acuerdos pueden facilitar el acceso a recursos financieros destinados al desarrollo de proyectos que requieren inversiones elevadas y largos períodos de construcción.
Al mismo tiempo, los compromisos de suministro permiten organizar con mayor anticipación las operaciones logísticas, incluyendo la contratación de buques graneleros, la frecuencia de los embarques y la disponibilidad de instalaciones portuarias.
En el caso del comercio entre Chile y Japón, esta planificación resulta especialmente importante por la extensión de las rutas marítimas que conectan los puertos del Pacífico sudamericano con los centros industriales y de procesamiento de Asia.
La demanda mundial de cobre podría aumentar más del 40% hacia 2040
El crecimiento de las necesidades de abastecimiento está directamente relacionado con la transformación de los sistemas energéticos y la expansión de la infraestructura tecnológica.
Durante la Conferencia de las Naciones Unidas sobre el Cambio Climático de 2023, conocida como COP28 y celebrada en Dubái, los países acordaron, mediante el Consenso de los Emiratos Árabes Unidos, impulsar la triplicación de la capacidad mundial de energías renovables para 2030.
El cumplimiento de ese objetivo requiere ampliar las instalaciones solares, las redes de transmisión eléctrica y otros sistemas que utilizan cantidades significativas de cobre.
A esta demanda se suma el crecimiento de los centros de datos y de otras infraestructuras tecnológicas que necesitan redes eléctricas y componentes fabricados con ese metal.
Según estimaciones de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD), la demanda global de cobre podría incrementarse más del 40% hacia 2040.
Para responder a ese crecimiento sería necesario desarrollar aproximadamente 80 nuevas minas, con inversiones estimadas en US$ 250.000 millones antes de 2030.
Sin embargo, la expansión de la oferta enfrenta una dificultad estructural: la puesta en funcionamiento de un nuevo yacimiento puede requerir hasta 25 años de desarrollo.
Esta diferencia entre el ritmo de crecimiento de la demanda y los tiempos necesarios para incorporar nueva producción explica el interés de los países importadores en asegurar contratos de abastecimiento con muchos años de anticipación.
China concentra gran parte del procesamiento y del comercio internacional
El mercado mundial de cobre presenta una elevada concentración en determinadas etapas de su cadena productiva.
De acuerdo con los datos difundidos por UNCTAD, China importa aproximadamente el 60% del mineral de cobre comercializado internacionalmente y produce más del 45% del cobre refinado a escala mundial.
Esta participación convierte al mercado chino en uno de los principales destinos de los embarques de concentrado procedentes de países productores.
También explica la importancia de las rutas marítimas que conectan América del Sur con Asia, donde se encuentran numerosos centros de procesamiento industrial.
La concentración del refinado influye sobre las decisiones de inversión, las condiciones comerciales y la distribución del valor agregado entre los países que extraen el mineral y aquellos que lo transforman en productos industriales.
Los aranceles dificultan la industrialización en los países productores
Otro factor que condiciona el comercio internacional es la diferencia entre los aranceles aplicados a las materias primas y los establecidos para productos con mayor elaboración.
Según UNCTAD, los derechos de importación sobre el cobre refinado suelen mantenerse por debajo del 2%, mientras que pueden alcanzar el 8% en productos terminados, como cables, tubos y caños.
Esta estructura arancelaria genera condiciones menos favorables para que determinados países productores exporten bienes industriales elaborados a partir de sus propios recursos minerales.
Como consecuencia, muchas economías continúan concentradas en la venta de materias primas, mientras que una parte importante del procesamiento y de la fabricación de productos terminados se desarrolla en otros mercados.
El organismo internacional advierte que estas diferencias pueden desalentar la industrialización en origen y limitar las posibilidades de que los países mineros incorporen mayor valor agregado a sus exportaciones.
El reciclaje y las nuevas tecnologías aparecen como alternativas de abastecimiento
Frente al crecimiento de la demanda y las dificultades para desarrollar nuevas minas, la recuperación de cobre mediante reciclaje adquiere una importancia creciente.
Actualmente, aproximadamente una de cada cinco toneladas de cobre utilizadas en el mundo procede de materiales recuperados.
La chatarra metálica constituye una fuente adicional de suministro que puede contribuir a reducir la dependencia de las importaciones de mineral extraído.
Paralelamente, se desarrollan tecnologías destinadas a recuperar cobre de aguas residuales y desechos electrónicos.
También avanzan procedimientos que utilizan microorganismos para facilitar la extracción del metal contenido en determinadas formaciones rocosas.
Estas alternativas buscan complementar la producción minera tradicional y aprovechar materiales que anteriormente podían terminar descartados.
Argentina prepara su regreso a la producción de cobre a gran escala
En este contexto internacional, Argentina busca recuperar su participación como productor relevante de cobre.
El país no registra producción del metal a gran escala desde 2018, pero cuenta con una cartera de proyectos mineros que avanza en el marco del Régimen de Incentivo para Grandes Inversiones (RIGI).
Las perspectivas del sector incluyen una expansión significativa de las exportaciones mineras durante los próximos años.
Según proyecciones de la cámara minera, las exportaciones del conjunto de la actividad podrían superar los US$ 9.000 millones en 2026.
Por otra parte, estimaciones oficiales contemplan la posibilidad de alcanzar ventas externas de cobre por US$ 20.600 millones durante la próxima década.
Estas cifras corresponden a proyecciones y dependen del avance de los proyectos, las inversiones necesarias y las condiciones de producción y comercialización.
El desarrollo de nuevos yacimientos plantea además un desafío que va más allá de la extracción: determinar cómo transportar grandes volúmenes de concentrado desde las provincias mineras hasta los puertos de exportación.
San Juan analiza la salida del cobre por los puertos chilenos
La provincia de San Juan ocupa un lugar importante en la planificación de las futuras rutas de exportación de cobre.
Uno de sus proyectos mineros presentó una evaluación preliminar que considera viable transportar concentrado mediante camiones hacia terminales portuarias de Chile.
La alternativa permitiría utilizar la infraestructura del Pacífico para acceder a los mercados asiáticos, que concentran una parte considerable de la demanda internacional.
Del lado chileno, la región de Coquimbo busca posicionarse como destino de esas cargas mediante el desarrollo de conexiones a través del Paso de Agua Negra.
La elección de esta ruta dependerá de factores como las condiciones de los caminos, la capacidad de transporte, los costos operativos y la infraestructura disponible para recibir y embarcar los minerales.
La proximidad geográfica con los puertos chilenos representa una alternativa logística que deberá evaluarse frente a otras posibilidades de exportación desde territorio argentino.
Santa Fe y la hidrovía buscan convertirse en una alternativa atlántica
La salida hacia el océano Atlántico también forma parte de las estrategias que se analizan para transportar la futura producción minera argentina.
Durante 2026, San Juan y Santa Fe firmaron un convenio destinado a facilitar el despacho de cobre mediante los puertos santafesinos y la hidrovía, con participación del transporte ferroviario.
El acuerdo busca aprovechar la infraestructura existente y desarrollar una alternativa para movilizar concentrado desde las zonas productoras hasta las terminales fluviales.
Los puertos de Santa Fe cuentan con antecedentes en este tipo de operaciones, ya que anteriormente recibieron y despacharon concentrado de cobre procedente del yacimiento Bajo de la Alumbrera, ubicado en Catamarca.
Ese emprendimiento minero tiene previsto reanudar sus envíos a partir de mediados de 2027, lo que vuelve a colocar la infraestructura logística del centro del país dentro de las alternativas para el comercio de minerales.
La utilización combinada de ferrocarriles, puertos fluviales y transporte marítimo podría contribuir a ampliar las opciones disponibles para los productores, aunque su competitividad dependerá de los costos y de la capacidad operativa de cada corredor.
El corredor bioceánico de Capricornio y las inversiones en Salta
En el norte argentino, otra de las iniciativas relevantes es el corredor bioceánico de Capricornio, concebido para conectar los puertos chilenos del Pacífico con el área de San Pablo, en Brasil.
El proyecto contempla una red de infraestructura terrestre que atraviesa distintos territorios sudamericanos y que puede facilitar el movimiento de mercancías entre ambos océanos.
Dentro de esta estrategia, la provincia de Salta obtuvo financiamiento por US$ 100 millones de un organismo multilateral para pavimentar 91 kilómetros de la Ruta Nacional 51.
La obra resulta importante para mejorar la conectividad de proyectos vinculados con la producción de litio, oro y cobre que consideran la utilización de puertos del Pacífico para sus exportaciones.
El fortalecimiento de esta infraestructura también podría beneficiar el transporte de otros productos y mejorar la integración comercial de las regiones involucradas.
La infraestructura logística será decisiva para competir en el mercado mundial
El financiamiento japonés a la producción chilena refleja un cambio en las condiciones del comercio internacional de minerales críticos.
Los países importadores buscan garantizar suministros mediante acuerdos respaldados por instituciones estatales y compromisos financieros de largo plazo, mientras los productores necesitan desarrollar proyectos capaces de responder a una demanda creciente.
En ese escenario, disponer de reservas minerales no constituye el único factor para competir internacionalmente.
La capacidad de transportar grandes volúmenes de producción, acceder a puertos eficientes, contratar servicios marítimos y mantener costos de flete competitivos también influye en la viabilidad económica de las operaciones.
Para Argentina, la expansión prevista de la minería de cobre coloca a los corredores logísticos, los ferrocarriles, los pasos fronterizos y las terminales portuarias entre los componentes centrales de su futura estrategia exportadora.